
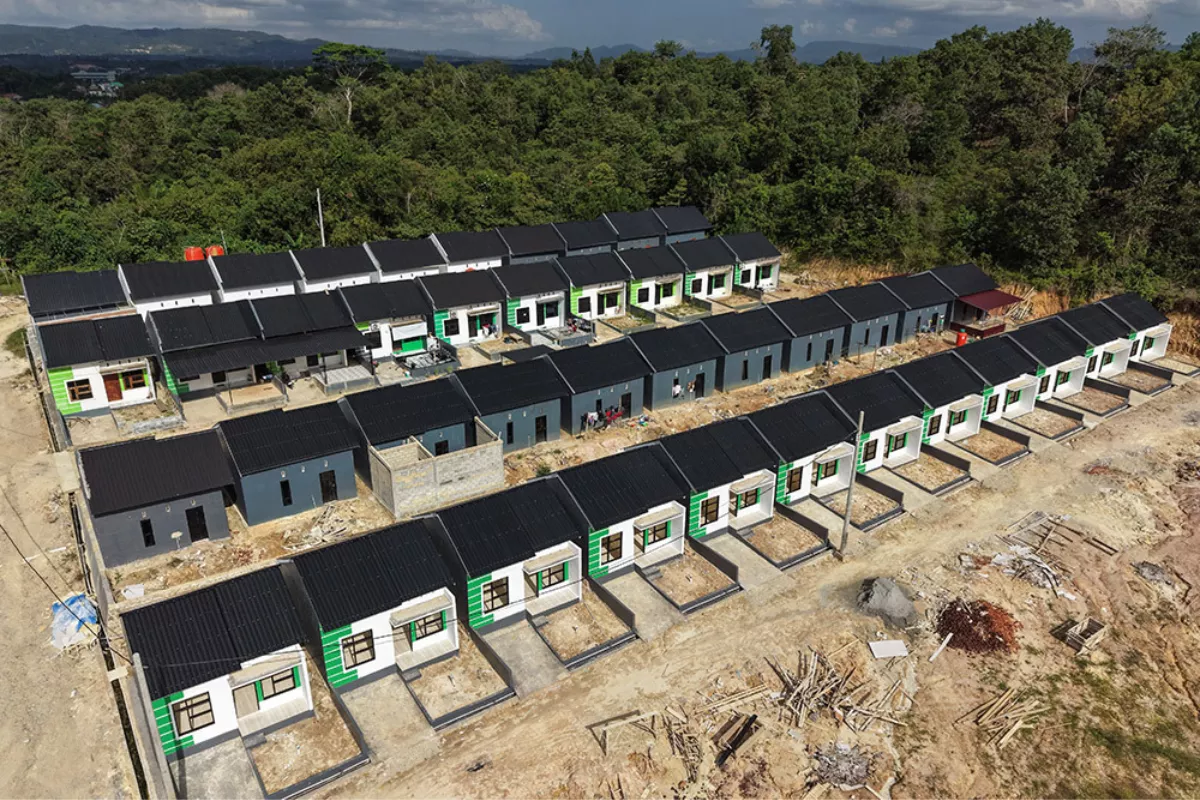
JAKARTA -- PT Bank Tabungan Negara (Persero) Tbk (BTN) memastikan perbankan mampu menyalurkan Kredit Pemilikan Rumah Fasilitas Likuiditas Pembiayaan Perumahan (KPR FLPP) dengan tenor hingga 40 tahun.
Ini karena sebagian besar sumber pendanaannya berasal dari pemerintah.
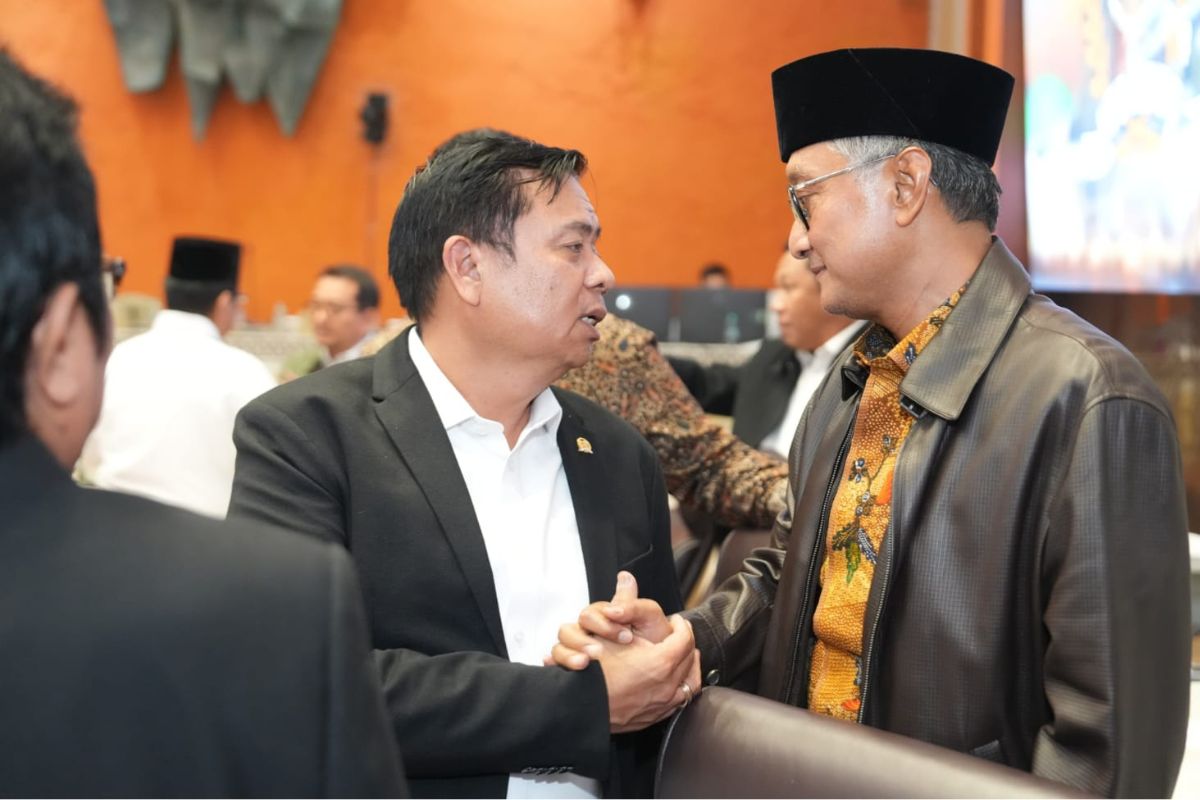
Direktur BTN Hirwandi Gafar mengatakan skema pendanaan tersebut membuat perbankan tetap memiliki ruang untuk menyalurkan pembiayaan jangka panjang bagi masyarakat berpenghasilan rendah (MBR).
"Kalau FLPP, apakah bank kuat atau tidak, tentu dalam hal ini mampu. Karena sebagian besar sumber pendanaannya disediakan oleh pemerintah melalui fasilitas pembiayaan perumahan," kata Hirwandi dalam Seminar Nasional ISEI Jakarta Komisariat Perbanas di Jakarta, Selasa (28/7/2026).
Menurut dia, pembiayaan tersebut relatif aman bagi perbankan selama pemerintah menempatkan dana sesuai jangka waktu kredit yang diberikan.
"Seberapa panjang pun, sepanjang dananya ditempatkan di bank oleh pemerintah sesuai jangka waktu itu, cukup aman," ujarnya.
Meski demikian, Hirwandi mengatakan penerapan tenor hingga 40 tahun tetap harus memperhatikan aspek legalitas lahan, terutama jangka waktu hak atas tanah yang menjadi dasar kepemilikan rumah.
Ia menjelaskan Sertifikat Hak Guna Bangunan (SHGB) memiliki masa berlaku paling lama 30 tahun, meski dapat diperpanjang selama 20 tahun dan diperbarui kembali sesuai ketentuan yang berlaku.
Untuk rumah susun atau hunian vertikal, lanjut dia, masa kepemilikan juga bergantung pada status dan jangka waktu Hak Pengelolaan (HPL) maupun SHGB atas lahan tempat bangunan berdiri.
"Memang isunya adalah dari sisi jangka waktu sertifikat. Kalau SHGB, jangka waktunya maksimum 30 tahun, walaupun bisa diperpanjang 20 tahun," tuturnya.
Ia menambahkan, persoalan tersebut tidak menjadi kendala apabila rumah telah berstatus Sertifikat Hak Milik (SHM).
Dari sisi masyarakat, menurut Hirwandi, tenor yang lebih panjang akan menurunkan besaran cicilan bulanan.
Namun, total bunga yang dibayarkan selama masa kredit juga akan lebih besar.
"Kalau dari masyarakat, dia membayar bunganya lebih banyak. Karena semakin panjang jangka waktu, maka bunga yang dibayarkan juga semakin besar," ucapnya.
Sebelumnya, Rapat Komite Tabungan Perumahan Rakyat (Tapera) menyetujui penerapan tenor KPR FLPP hingga 40 tahun sebagai bagian dari upaya meningkatkan keterjangkauan masyarakat terhadap rumah subsidi.
Kebijakan tersebut tetap mempertahankan suku bunga rumah subsidi tapak sebesar 5 persen dan rumah susun subsidi sebesar 6 persen.
Pemerintah juga menargetkan penyaluran FLPP sebanyak 350 ribu unit rumah pada 2026 untuk mendukung Program Tiga Juta Rumah.
Badan Pengelola (BP) Tapera mencatat realisasi penyaluran FLPP hingga 23 Juli 2026 mencapai 111.537 unit rumah dengan nilai pembiayaan sekitar Rp 13,87 triliun.
Dari jumlah tersebut, sebanyak 71.250 unit atau 63,88 persen disalurkan kepada pekerja swasta, sedangkan 19.254 unit atau 17,26 persen kepada pekerja wiraswasta.
Sementara itu, BTN bersama entitas anak usahanya, PT Bank Syariah Nasional (BSN), telah menyalurkan pembiayaan FLPP untuk 67.518 unit rumah hingga akhir Juni 2026.
Jumlah tersebut terdiri atas 44.388 unit rumah yang dibiayai BTN dan 23.130 unit rumah melalui BSN.
Direktur Utama BTN Nixon L.P. Napitupulu mengatakan capaian tersebut setara dengan hampir 74 persen dari total penyaluran FLPP nasional hingga akhir Juni 2026.
"Capaian ini menunjukkan kuatnya kapasitas, jaringan, dan pengalaman kami dalam membantu masyarakat berpenghasilan rendah memperoleh rumah pertama, baik melalui skema konvensional maupun syariah," kata Nixon dalam keterangannya di Jakarta, Selasa.
Berdasarkan data BP Tapera, sebanyak 91.531 MBR telah menerima manfaat FLPP hingga 30 Juni 2026.
Jumlah tersebut meningkat menjadi 107.410 MBR per 21 Juli 2026.
Nixon menilai tingginya kebutuhan rumah layak harus diimbangi dengan kualitas bangunan, ketepatan sasaran penerima manfaat, serta tingkat keterhunian.
"Besarnya volume pembiayaan harus selalu diikuti kualitas rumah dan ketepatan penerima manfaat. Rumah subsidi harus benar-benar menjadi rumah pertama yang layak, siap dihuni, dan memberikan kepastian bagi keluarga yang menempatinya," ujarnya.
Dalam Evaluasi Kinerja Bank Penyalur Pembiayaan Tapera Periode I dan Pembiayaan FLPP Kuartal II/2026, BTN meraih peringkat pertama kategori Penyaluran Pembiayaan FLPP Terbanyak, disusul BSN di posisi kedua.
BTN juga meraih peringkat pertama kategori Penyaluran Pembiayaan Tapera Terbanyak periode 2021–2025 dengan capaian 12.637 peserta.
BSN menempati posisi kedua dengan 2.811 peserta.
"Peringkat pertama untuk penyaluran Pembiayaan Tapera periode 2021–2025 menjadi bukti bahwa peran BTN dibangun melalui konsistensi. Penghargaan ini menjadi apresiasi sekaligus tanggung jawab bagi kami untuk terus memperkuat layanan dan menjaga kualitas pembiayaan perumahan," kata Nixon.
Selain itu, BSN menerima apresiasi sebagai bank penyalur dengan jumlah pelaporan akuHUNI terbanyak dan tingkat validasi e-Monev di atas 90 persen.
Berdasarkan data BP Tapera, BSN mencatat pelaporan akuHUNI sebanyak 3.381 MBR dengan tingkat validasi e-Monev sebesar 92,58 persen.
Menurut Nixon, pencapaian tersebut menunjukkan bahwa penyaluran pembiayaan harus diikuti dengan pelaporan dan pemantauan yang akurat agar rumah benar-benar diterima dan dihuni oleh masyarakat yang berhak.
"Penyaluran bukan hanya mengenai berapa banyak rumah yang dibiayai, tetapi juga bagaimana pembiayaan tersebut dipantau setelah akad. Pelaporan dan validasi menjadi bagian penting untuk menjaga akuntabilitas program rumah subsidi," ujarnya.
Ia menambahkan, BTN terus memperkuat perannya dalam ekosistem perumahan dengan tidak hanya membiayai masyarakat sebagai pembeli rumah, tetapi juga mendukung pengembang dan pelaku usaha dari sisi penyediaan hunian.
"BTN bergerak dari dua sisi sekaligus. Kami memperluas akses masyarakat terhadap KPR sekaligus mendukung pengembang dan pelaku usaha dalam menyediakan lebih banyak hunian. Dengan demikian, pertumbuhan pembiayaan dapat berjalan seiring dengan pertumbuhan pasokan rumah," kata Nixon.