
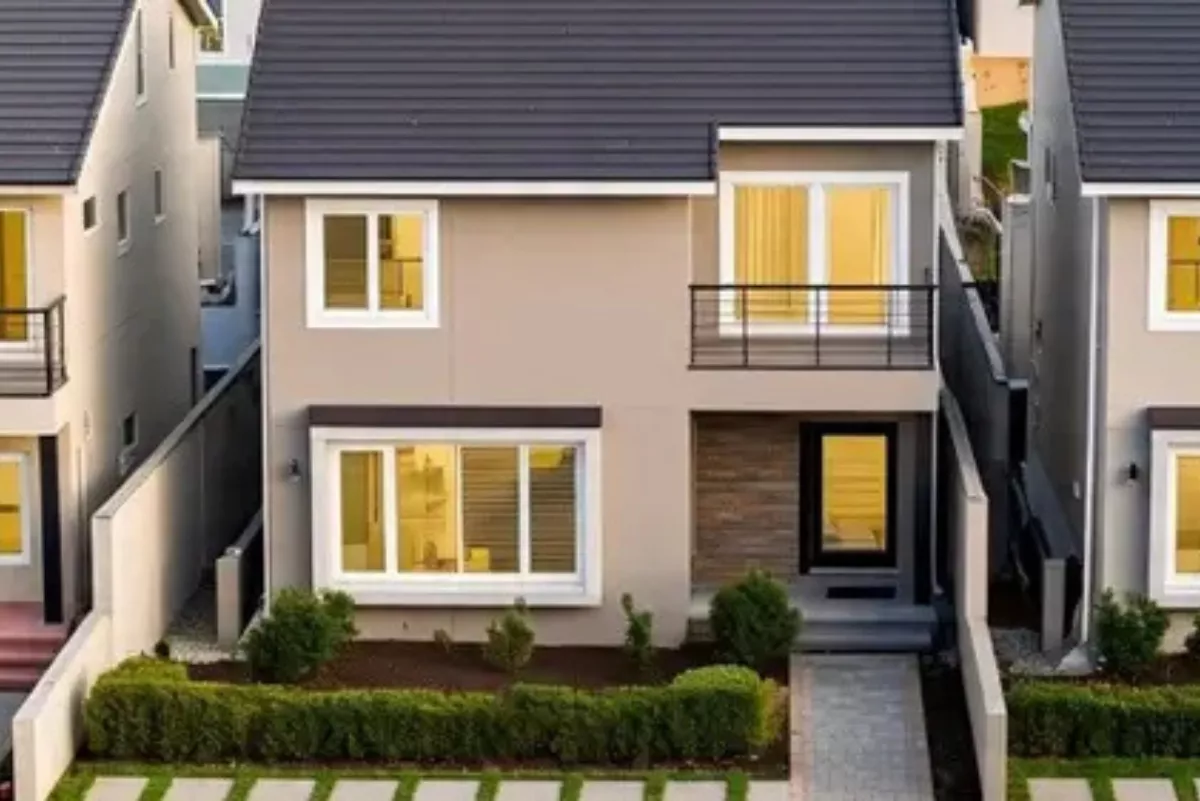
JAKARTA - Rencana KPR subsidi dengan jangka waktu sampai 40 tahun dianggap belum tentu menjadi jalan keluar untuk membuat rumah lebih terjangkau bagi masyarakat berpenghasilan rendah (MBR).
The Housing and Urban Development (HUD) Institute malah memandang pemerintah perlu mengoptimalkan subsidi uang muka serta bunga supaya angsuran lebih ringan tanpa membebani publik terlalu lama.
Ketua Umum HUD Institute Zulfi Syarif Koto mengutarakan durasi KPR 20 tahun sebenarnya masih memadai.
Seandainya pemerintah berkeinginan menekan nominal cicilan tiap bulan, perpanjangan jangka waktu sampai 30 tahun dinilai sudah cukup dibanding langsung membagikan tenor 40 tahun.
"Terkait KPR 40 tahun dari awal The HUD Institute tidak terlalu menyetujuinya karena menurut kami yang sekarang saja tenor 20 tahun cukup, atau kalau memang alasannya untuk meningkatkan keterjangkauan cicilan menurut kami 30 tahun saja sudah cukup," ujar Zulfi kepada Sumbernya, dikutip Minggu (13/9/2026).
Berdasarkan pandangan Zulfi, persoalan krusial yang wajib dicermati bukan sekadar besaran cicilan sekarang, melainkan juga lamanya masyarakat harus memikul tanggungan pembiayaan.
Zulfi memberikan ilustrasi bahwa masyarakat umumnya mulai mengakses pembelian hunian tatkala berusia sekitar 20 tahun.
Sekiranya pembiayaan menggunakan jangka waktu 40 tahun, cicilan baru lunas ketika debitur menginjak usia 60 tahun.
Situasi tersebut dipandang perlu mendapat perhatian sebab peminjam sanggup memasuki usia yang tidak lagi produktif tatkala kewajiban KPR masih berjalan.
Tenor yang kian panjang memang sanggup menekan cicilan bulanan, tetapi sekaligus memperpanjang beban finansial publik.
Oleh karena itu, Zulfi mendorong pemerintah mengkaji instrumen lain guna mendongkrak keterjangkauan rumah subsidi.
Salah satu opsi yang disampaikannya yakni memperbarui skema subsidi uang muka atau down payment (DP) agar selaras dengan dinamika harga rumah subsidi.
Zulfi mencontohkan harga rumah subsidi yang kini mencapai Rp166 juta.
Lewat nilai tersebut, pemerintah dinilai sanggup mempertimbangkan uang muka sebesar 10% atau sekitar Rp16 juta, dengan sebagian biaya itu dipikul lewat subsidi pemerintah.
"Bila harga rumah subsidi sekarang Rp166 juta, perlu dipertimbangkan biaya uang mukanya 10% yakni Rp16 juta, sebagian disubsidi pemerintah, itu baru membantu," jelas Zulfi.
Menurut dia, patokan uang muka Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) senilai Rp4 juta masih menerapkan formula lampau.
Angka itu diaplikasikan ketika harga rumah subsidi masih berada di kisaran Rp47 juta.
Seiring adanya lonjakan harga rumah subsidi, Zulfi menilai formula subsidi DP perlu kembali dievaluasi agar sokongan pemerintah tetap relevan dengan kapasitas masyarakat membeli hunian.
Di samping uang muka, tingkat bunga pembiayaan pun disebut sanggup menjadi instrumen untuk mendongkrak keterjangkauan KPR.
Zulfi menganggap penurunan bunga menjadi 3% berpotensi membantu meredam cicilan tanpa harus memperpanjang durasi sampai 40 tahun.
"Opsi lainnya kalau memang benar-benar ingin meningkatkan keterjangkauan secara finansial ya bunganya jangan 5%, coba diubah jadi 3% misalnya. Dengan tenor 20 tahunan kan ya tetap affordable," pungkas Zulfi.
Di sisi lain, pemerintah telah mengatur skema KPR dengan jangka waktu hingga 40 tahun untuk rumah tapak atau rumah susun di lingkungan Kementerian Perumahan dan Kawasan Permukiman (PKP).
Ketentuan tersebut termaktub dalam Keputusan Menteri PKP No. 1721/KPTS/M/2026 tentang Kriteria Satuan Rumah Susun Umum Dalam Fasilitasi Pemerintah Pusat.
Regulasi serupa terdapat dalam Keputusan Menteri PKP No. 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat.
Kendati demikian, kedua beleid tersebut belum mengatur secara mendetail mekanisme teknis penyaluran pembiayaan KPR dengan durasi 40 tahun.
Aturan tersebut baru menetapkan kriteria unit hunian yang bisa dibeli menggunakan skema itu.
Untuk rumah susun, luas lantai satuan hunian ditentukan minimal 21 meter persegi (m²) dan maksimal 45 m².
Sementara rumah tapak mempunyai luas lahan efektif minimal 60 m² dan maksimal 200 m², dengan luas lantai minimal 21 m² dan maksimal 36 m².
"Bahwa dalam rangka meningkatkan daya beli, keterjangkauan, dan akses pembiayaan perumahan bagi masyarakat berpenghasilan rendah, perlu didukung dengan perubahan jangka waktu kredit/pembiayaan perumahan hingga mencapai paling lama 40 tahun," bunyi beleid tersebut.
Dengan begitu, wacana KPR subsidi tenor 40 tahun kini berada di persimpangan antara kebutuhan menekan angsuran dan risiko memperpanjang tanggungan pembiayaan MBR.
Bagi HUD Institute, alternatif berupa penyesuaian subsidi DP serta penurunan bunga menjadi 3% wajib dipertimbangkan sebelum tenor diekstensikan sampai empat dekade.